En résumé : depuis le 26 juin 2026, une cession de parts de SCI ou de titres d’une société à prépondérance immobilière ne peut plus se conclure par un simple acte sous seing privé. La loi n° 2026-534 du 25 juin 2026 impose, à peine de nullité, un acte authentique notarié, un acte contresigné par avocat, ou un acte rédigé par l’expert-comptable de la société. S&R Associés, cabinet expert-comptable à Neuilly-sur-Seine, rédige cet acte pour ses clients et sécurise le calcul des droits d’enregistrement et de la plus-value.
Vendre des parts de SCI entre époux, transmettre une holding patrimoniale à ses enfants, faire sortir un associé : ces opérations concernent plus de 1,5 million de sociétés civiles immobilières en France. Jusqu’au 25 juin 2026, un acte sous seing privé signé sans professionnel suffisait pour transférer ces titres. La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales change cette règle. S&R Associés, cabinet expert-comptable à Neuilly-sur-Seine, vous explique ce nouveau formalisme et la façon dont le cabinet vous accompagne désormais dans vos cessions.
CE QUI CHANGE DEPUIS LE 26 JUIN 2026
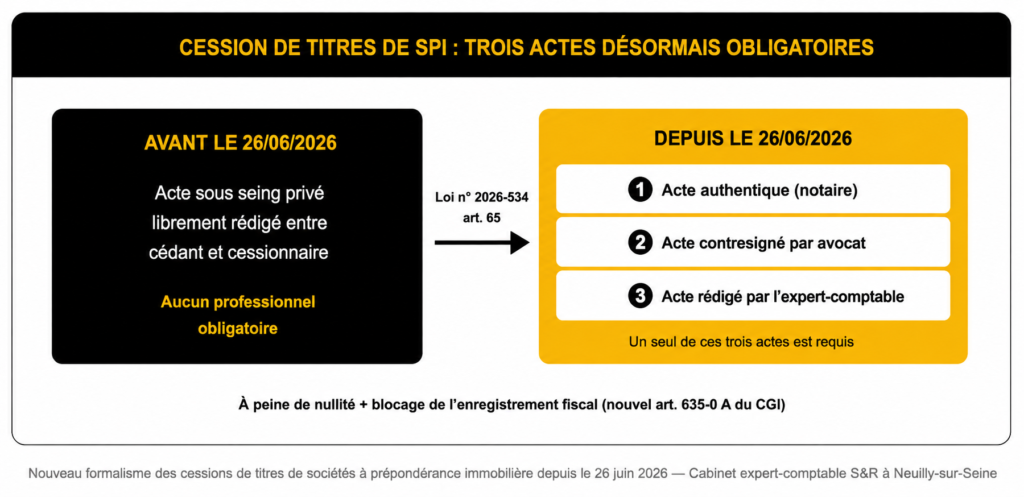
Avant le 26 juin 2026, la cession de parts de SCI se réglait souvent en famille, sur un simple document signé entre le cédant et le cessionnaire, sans professionnel. L’article 68 de la loi n° 2026-534 insère un nouvel article 1865-1 dans le Code civil et impose désormais un formalisme strict :
- Avant : acte sous seing privé libre, sans intervention obligatoire d’un professionnel.
- Depuis le 26 juin 2026 : acte authentique, acte d’avocat, ou acte d’expert-comptable, à peine de nullité de la cession.
LES TROIS ACTES DÉSORMAIS OBLIGATOIRES
- L’acte authentique notarié. Rédigé par un notaire, il garde sa force exécutoire et reste la voie naturelle quand la cession s’accompagne d’une mutation immobilière directe.
- L’acte contresigné par avocat. Prévu par l’article 1374 du Code civil, il obtient désormais la même valeur formelle que l’acte authentique pour cette opération.
- L’acte rédigé par l’expert-comptable. S&R Associés rédige l’acte de cession de vos parts de SCI ou de votre holding patrimoniale, en complément du suivi comptable de votre dossier.
QUELLES SOCIÉTÉS SONT CONCERNÉES ?
Une société à prépondérance immobilière (article 726, I, 2° du CGI) est une société non cotée dont plus de la moitié de l’actif, en valeur réelle, est composée d’immeubles ou de droits immobiliers situés en France, détenus directement ou indirectement. Cette définition couvre un périmètre large :
- Formes concernées : SCI, SARL, SAS, SNC, SA, holdings patrimoniales.
- Formes exclues : SCPI et organismes de placement collectif (OPC).
Si vos parts de SCI sont logées dans une holding patrimoniale, notre article sur la flat tax 2026 et la holding patrimoniale complète cette analyse.
LES SANCTIONS EN CAS DE NON-RESPECT
La sanction est double : la nullité de la cession, invocable par toute personne intéressée (héritier, créancier, administration), et le blocage de l’enregistrement fiscal par le nouvel article 635-0 A du CGI. Sans enregistrement, la cession reste inopposable aux tiers, même si les parties s’estiment d’accord entre elles.
⚠️ Vigilance : un acte « sur le coin de la table », signé entre époux ou entre parents et enfants après le 26 juin 2026, encourt désormais la nullité, même sans litige entre les parties.
LE RÔLE DE VOTRE EXPERT-COMPTABLE DANS CETTE RÉFORME
S&R Associés rédige l’acte de cession de vos parts de SCI ou de votre holding patrimoniale, pour ses clients, dans le cadre du suivi comptable du dossier. Le cabinet va au-delà de la seule rédaction de l’acte : il évalue vos parts à partir de l’actif net réévalué, chiffre les droits d’enregistrement et la plus-value, puis met à jour les statuts et les formalités au greffe.
Sur le volet fiscal, les droits d’enregistrement s’élèvent à 5 % du prix de cession pour une société à prépondérance immobilière, après un abattement de 23 000 € proratisé au nombre de parts cédées. Pour une cession de 50 parts sur 400 au prix de 50 000 € : l’abattement proratisé s’élève à 2 875 € (23 000 × 50 ÷ 400), la base taxable ressort à 47 125 €, et les droits dus atteignent 2 356,25 € (47 125 × 5 %). Ce calcul reste propre à chaque dossier : contactez le cabinet pour une simulation personnalisée.
CESSIONS EN COURS : ANTICIPEZ LA MISE EN CONFORMITÉ
Toute signature à compter du 26 juin 2026 doit revêtir l’une des trois formes qualifiées, même si les négociations ont démarré avant. Si vous préparez une transmission familiale, une sortie d’associé ou une restructuration patrimoniale, vérifiez d’abord la date de signature prévue. Cette réforme s’ajoute aux nouvelles règles de transmission d’entreprise familiale, dont le Pacte Dutreil 2026. Un point d’étape avec votre expert-comptable avant signature évite tout risque de nullité.
FOIRE AUX QUESTIONS
Une société non cotée dont plus de la moitié de l’actif est composée d’immeubles situés en France (article 726, I, 2° du CGI). SCI, SARL, SAS et holdings patrimoniales entrent dans ce périmètre dès ce seuil atteint.
Oui. Le nouveau formalisme s’applique aux cessions signées à compter du 26 juin 2026, lendemain de la publication de la loi n° 2026-534 au Journal officiel. Les actes antérieurs restent valables.
La nullité de la cession, invocable par tout intéressé, et le refus d’enregistrement de l’acte par le service des impôts (nouvel article 635-0 A du CGI), qui rend la cession inopposable aux tiers.
Oui. S&R Associés rédige cet acte pour ses clients, dans le cadre du suivi comptable du dossier. Contactez le cabinet avant votre projet de cession.
Oui, les trois voies ont la même valeur formelle. Le notaire reste indiqué en cas de mutation immobilière directe. S&R Associés coordonne son intervention avec celle du professionnel choisi.