L’exit tax est l’imposition immédiate des plus-values latentes sur les titres de société d’un contribuable qui transfère son domicile fiscal hors de France (article 167 bis du Code général des impôts). Elle vise les dirigeants domiciliés fiscalement en France pendant au moins six des dix dernières années et détenant des titres de plus de 800 000 €, ou représentant au moins 50 % des bénéfices d’une société. S&R Associés, cabinet expert-comptable à Neuilly-sur-Seine, fait le point sur les seuils, le calcul et le sursis de paiement.
QUI EST CONCERNÉ PAR L’EXIT TAX ?
Deux conditions cumulatives (art. 167 bis, I du CGI) :
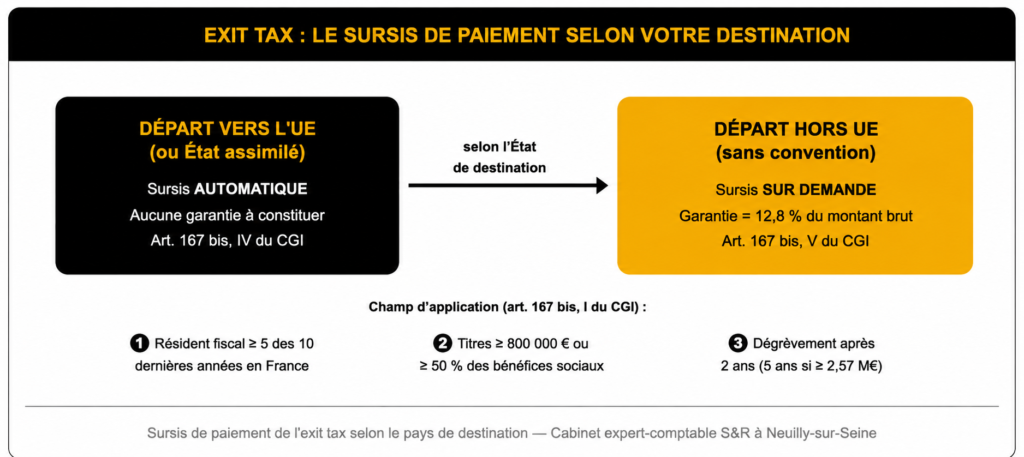
- Condition de résidence : avoir été domicilié fiscalement en France pendant au moins six des dix années précédant le transfert du domicile fiscal hors de France ;
- Condition de seuil : détenir, directement ou indirectement avec son foyer fiscal, des titres représentant soit au moins 50 % des bénéfices sociaux d’une société, soit une valeur globale supérieure à 800 000 € à la date du transfert.
Sont également concernées : les créances de complément de prix (earn-out) et les plus-values en report d’imposition, notamment après un apport de titres à une holding (art. 150-0 B bis et 150-0 B ter du CGI). Le fait générateur est réputé intervenir la veille du jour où le contribuable cesse d’être imposable en France sur l’ensemble de ses revenus (art. 167 bis, III du CGI).
COMMENT EST CALCULÉE L’EXIT TAX EN 2026 ?
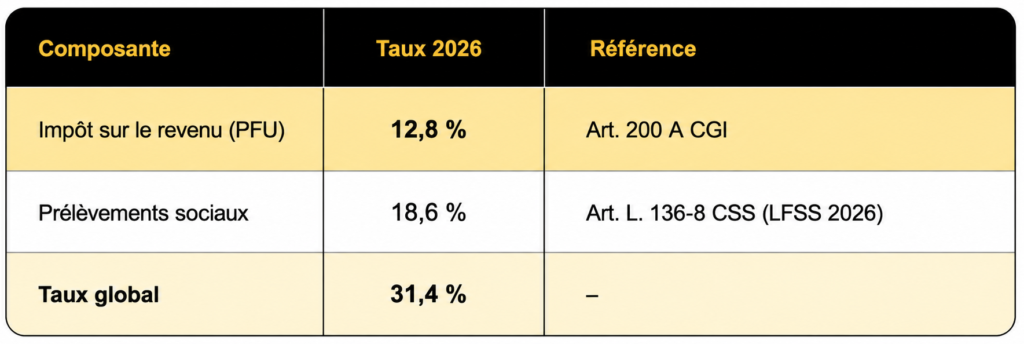
L’assiette est la différence entre la valeur des titres au jour du transfert (art. 758 du CGI) et leur prix ou valeur d’acquisition, imposée selon l’article 200 A du CGI (PFU, sauf option barème progressif) :
Un abattement fixe de 500 000 € (art. 150-0 D ter du CGI) peut réduire l’assiette si le dirigeant part à la retraite avant le départ et cède ses titres dans les deux ans suivants. Sinon, aucun abattement de durée de détention ne s’applique aux titres acquis après 2018.
SURSIS DE PAIEMENT : AUTOMATIQUE OU SUR DEMANDE ?
L’exit tax n’est pas due en numéraire immédiatement : un sursis de paiement diffère le règlement jusqu’à un événement déclencheur (cession, donation, décès…), selon la destination :
- Sursis automatique (art. 167 bis, IV du CGI) : départ vers un État de l’UE, ou vers un État lié à la France par des conventions d’assistance administrative et de recouvrement équivalentes à la directive 2010/24/UE, non classé ETNC (art. 238-0 A du CGI). Aucune garantie n’est exigée.
- Sursis sur demande expresse (art. 167 bis, V du CGI) : pour tout autre État, sous réserve de désigner un représentant fiscal en France et de constituer une garantie de 12,8 % du montant brut des plus-values et créances.
⚠️ Point de vigilance : certains États hors UE/EEE — dont le Royaume-Uni, selon plusieurs cabinets spécialisés — resteraient éligibles au sursis automatique grâce à leurs conventions avec la France. La loi ne fournit pas de liste nominative : à vérifier au cas par cas avant tout départ.
DÉGRÈVEMENT : LE DÉLAI POUR NE PLUS RIEN DEVOIR
Le sursis s’éteint définitivement — l’impôt est dégrevé d’office — si le contribuable conserve ses titres jusqu’à l’expiration d’un délai courant depuis le transfert (art. 167 bis, VII.2 du CGI) :
- 2 ans si la valeur globale des titres est inférieure à 2,57 millions d’euros ;
- 5 ans au-delà de ce seuil.
Le dégrèvement s’applique aussi, sous conditions, en cas de retour en France avant l’expiration du délai, de décès, ou de donation vers un État visé à l’art. IV. À l’inverse, toute cession, rachat ou annulation des titres avant l’expiration du délai met fin au sursis et rend l’impôt immédiatement exigible.
CAS PRATIQUE : UN EXEMPLE CHIFFRÉ
Hypothèses : dirigeant domicilié en France depuis plus de 10 ans, détenant plus de 50 % du capital de sa société, qui transfère son domicile fiscal vers un État de l’UE. Taux 2026 : 12,8 % IR + 18,6 % prélèvements sociaux = 31,4 %. CEHR non incluse (voir FAQ).
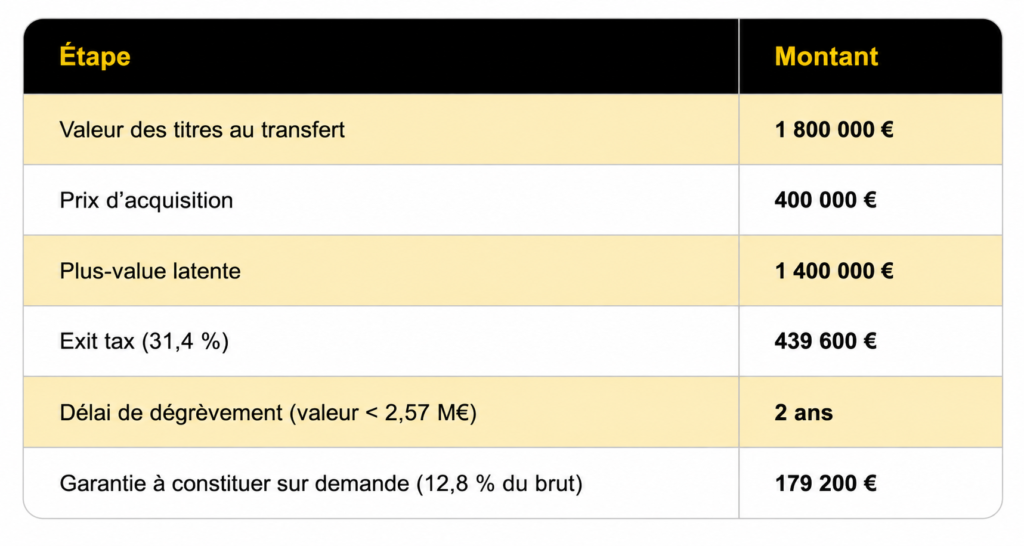
Le sursis automatique s’applique sans garantie : si le dirigeant conserve ses titres deux ans sans les céder, les 439 600 € d’exit tax sont dégrevés d’office, sans qu’aucun paiement n’ait jamais été exigé. Au-delà de 2,57 M€ de titres, le délai passe à cinq ans. Le détail du calcul, avec les hypothèses modifiables, figure dans le tableau Excel joint à cet article.
FOIRE AUX QUESTIONS
L’impôt en sursis devient immédiatement exigible (art. 167 bis, VII.1.a du CGI). Un impôt déjà payé sur la même plus-value dans l’État de résidence reste imputable sur l’impôt français dû, dans la limite de ce dernier (art. 167 bis, VIII.5 du CGI).
Oui, si les titres sont toujours dans le patrimoine du contribuable : l’impôt est dégrevé d’office ou restitué s’il avait été payé immédiatement (art. 167 bis, VII.2 et VII.3 du CGI).
Oui, potentiellement la contribution exceptionnelle sur les hauts revenus (CEHR, art. 223 sexies du CGI), au taux de 3 % à 4 % au-delà de 250 000 € (personne seule) ou 500 000 € (couple) de revenu fiscal de référence, à vérifier au cas par cas.