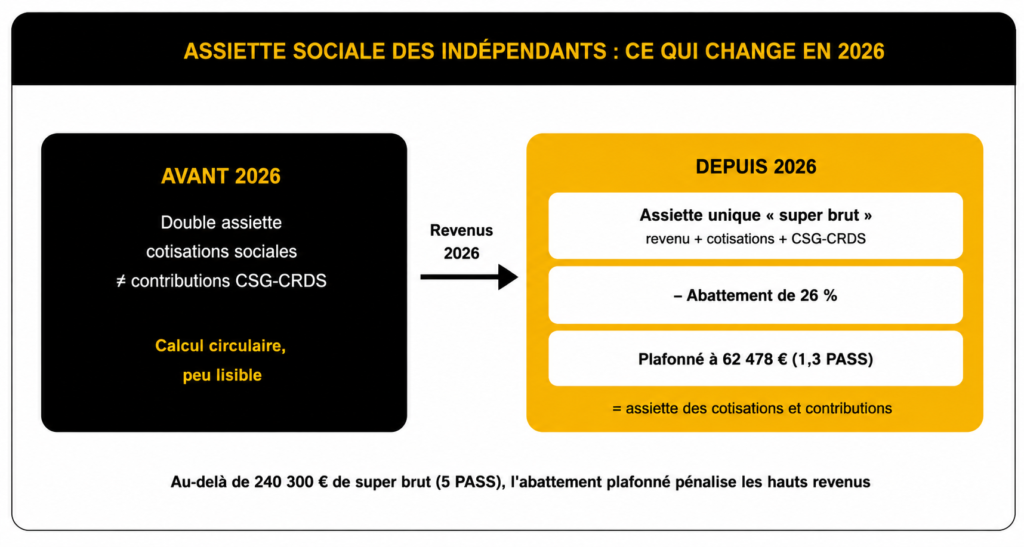
Gérant majoritaire de SARL, profession libérale, commerçant ou artisan : vos cotisations sociales 2026 se calculent différemment. La double assiette « cotisations sociales / contributions sociales » cède la place à une assiette unique, le « super brut », abattue forfaitairement puis plafonnée. S&R Associés, cabinet expert-comptable à Neuilly-sur-Seine, décrypte cette réforme et ses effets sur votre facture sociale.
LE SUPER BRUT, UNE ASSIETTE UNIQUE
Le super brut additionne votre rémunération nette avant impôt, vos cotisations obligatoires et facultatives, la CSG et la CRDS, ainsi que, le cas échéant, les dividendes assujettis à charges sociales pour les gérants majoritaires. Cette base sert désormais, en principe, à la fois au calcul des cotisations sociales et à celui des contributions sociales — deux calculs qui reposaient jusqu’ici sur des périmètres distincts.
UN ABATTEMENT DE 26 %, PLAFONNÉ À 62 478 €
L’assiette sociale s’obtient en retranchant du super brut un abattement de 26 %, plafonné à 1,3 PASS, soit 62 478 € en 2026. Ce plafond change la donne dès que le super brut dépasse 5 PASS (240 300 €) : au-delà, l’abattement n’absorbe plus 26 % du revenu réel, et une partie des cotisations déjà versées entre à son tour dans la base de calcul.
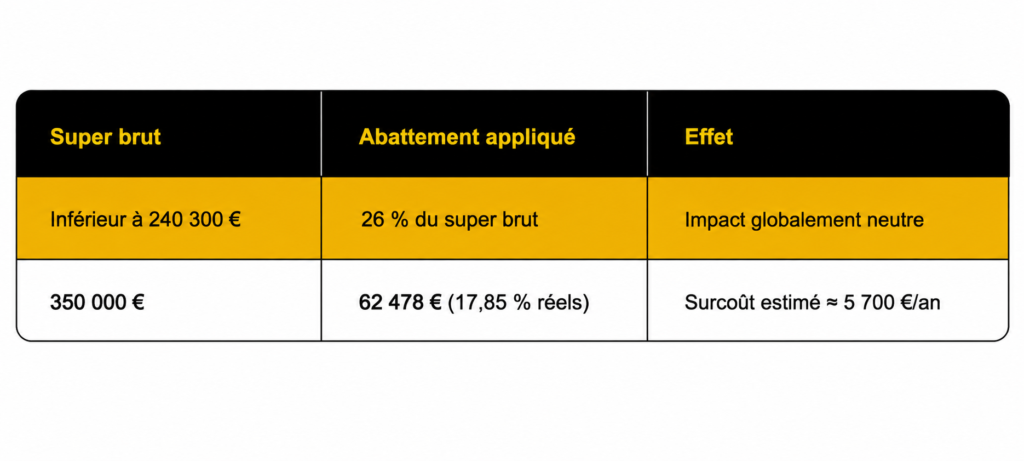
⚠️ Point de vigilance : si votre rémunération et vos dividendes assujettis dépassent 240 300 €, l’effet de plafonnement doit être intégré à votre arbitrage rémunération/dividendes avant la fin de l’exercice.
COMMENT ANTICIPER AVEC VOTRE EXPERT-COMPTABLE
La réforme s’accompagne d’un nouveau parcours déclaratif Urssaf, avec des rubriques distinctes pour isoler l’épargne salariale et les revenus de remplacement, qui restent hors du champ du super brut. Pour la majorité des indépendants sous le seuil de 5 PASS, l’effet net reste limité : légère baisse de la CSG-CRDS, légère hausse des cotisations retraite et maladie. S&R Associés simule l’impact de cette nouvelle assiette sur votre dossier et ajuste, si besoin, la répartition entre rémunération et dividendes.