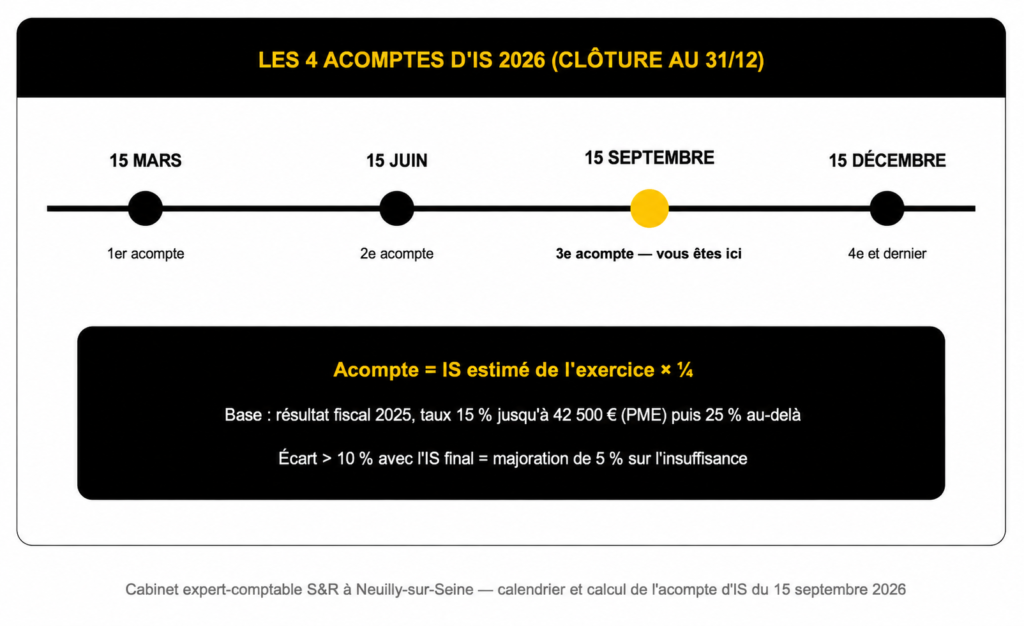
Les sociétés soumises à l’IS dont l’exercice coïncide avec l’année civile doivent verser, au plus tard le 15 septembre 2026, leur troisième acompte d’impôt sur les sociétés. Une échéance dématérialisée, calculée sur le résultat fiscal 2025, qui mérite d’être vérifiée avant paiement : mauvaise base de calcul, dispense non appliquée ou modulation oubliée peuvent coûter cher. Le point avec S&R Associés, cabinet expert-comptable à Neuilly-sur-Seine.
LE CALCUL DE L’ACOMPTE : LA MÉCANIQUE À VÉRIFIER
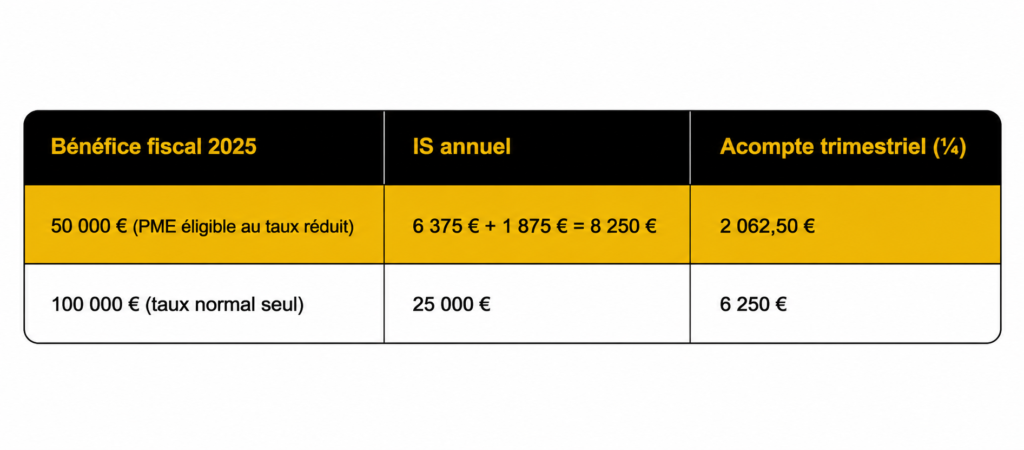
Chaque acompte représente un quart de l’IS estimé de l’exercice en cours, calculé sur le résultat fiscal du dernier exercice clos (2025), aux taux en vigueur : 15 % sur les 42 500 premiers euros de bénéfice pour les PME éligibles (chiffre d’affaires inférieur à 10 M€, capital détenu à 75 % par des personnes physiques), 25 % au-delà et pour les autres sociétés.
DISPENSES ET CAS PARTICULIERS
- IS du dernier exercice clos inférieur à 3 000 € : dispense totale d’acompte.
- Sociétés nouvellement créées, au titre de leur premier exercice.
- Sociétés temporairement exonérées d’IS (zones AFR, ZRR, JEI, QPV…) ou dont le dernier exercice s’est soldé par un déficit fiscal ou un IS nul.
- Clôture différente du 31 décembre : le 15 septembre peut correspondre au 1er, 2e ou 3e acompte selon la date de clôture de l’exercice.
⚠️ Point de vigilance : la modulation à la baisse est possible sans formalité préalable si l’exercice en cours s’annonce moins rentable que 2025. Mais si l’écart entre les acomptes versés et l’IS finalement dû dépasse 10 %, une majoration de 5 % s’applique sur l’insuffisance, assortie d’intérêts de retard de 0,20 % par mois.
PAIEMENT ET RÉGULARISATION
Le règlement s’effectue exclusivement en ligne, via un partenaire EDI (votre expert-comptable) ou l’espace professionnel impots.gouv.fr : le chèque et le virement bancaire simple ne sont pas admis pour l’IS. Si les acomptes finalement versés excèdent l’IS dû, l’excédent est remboursé par virement ou imputé sur l’exercice suivant, au choix de l’entreprise, lors du dépôt du relevé de solde n°2572.